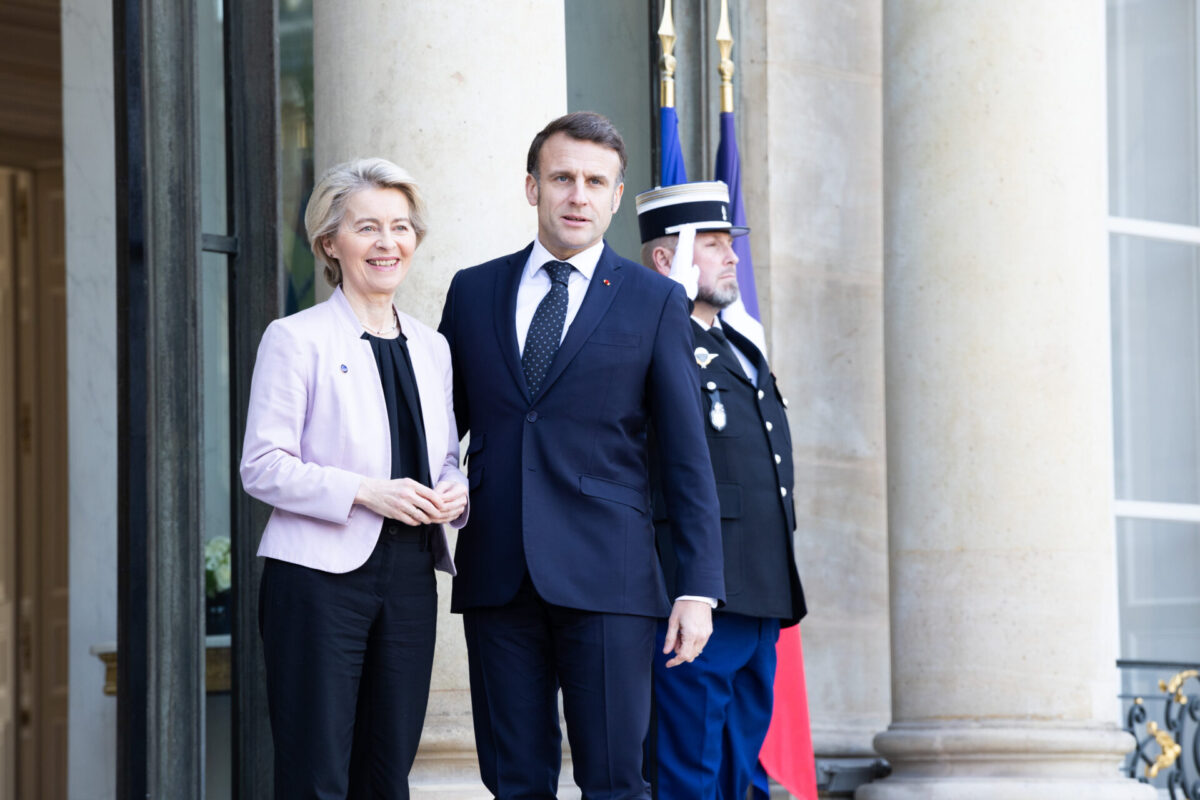
Нобеловецот Пол Кругман предупредува дека евентуалното спасување на француските јавни финансии би било исклучително тешко, особено ако Париз не покаже убедлив план за стабилизирање на долгот.
Економистот оценува дека комбинацијата од висок јавен долг, големи буџетски дефицити и политички отпор кон промените ја прави Франција ранлива на губење на довербата кај инвеститорите. Неговото предупредување е за можен развој на кризата, што би довело до поделба во ЕУ.
Францускиот јавен долг во вториот квартал од 2026 година достигнал околу 3,6 билиони евра, односно 119 проценти од бруто-домашниот производ, според податоците на националниот статистички институт INSEE што ги пренесува „Еуроњуз“. Една година претходно, односот изнесувал 115,6 проценти.
Проблемот не е само големината на долгот, туку цената по која тој се обновува. Кога државата ги заменува доспеаните обврзници со нови, повисоките камати постепено го зголемуваат товарот врз буџетот. Повеќе пари за камати значат помал простор за јавни услуги, инвестиции или намалување на дефицитот.
Кругман го посочува ризикот од самозасилувачка спирала: сомневањето во способноста за отплата ги зголемува приносите што ги бараат инвеститорите, поскапото задолжување дополнително ги оптоварува финансиите, а тоа создава нова недоверба. Тој прави паралела со механизмот на европската должничка криза од 2009 до 2012 година.
Во неговата анализа, стареењето на населението и политичкиот отпор кон пензиските промени се важен дел од долгорочниот притисок врз расходите. Сепак, неговата главна порака е поширока: без политичка способност за договор, финансиските проблеми стануваат потешки за управување.
Дали тоа значи дека Европската централна банка не може да помогне? Таквиот заклучок би бил посилен од достапните факти. ЕЦБ располага со инструменти за интервенција, но нивната примена зависи од услови и процени.
Инструментот за заштита на трансмисијата на монетарната политика, познат како TPI, предвидува можност за купување хартии од вредност при неоправдани и неуредни пазарни движења што го загрозуваат пренесувањето на монетарната политика. При одлучувањето, ЕЦБ ги разгледува фискалната одржливост, усогласеноста со европските правила и економските политики на земјата. Поддршката, според тоа, не е автоматска гаранција за секоја држава што се задолжува поскапо.
Тука лежи суштината на предупредувањето: централната банка може да дејствува против пазарни нарушувања, но не може сама да создаде политички договор за даноците, пензиите и јавната потрошувачка.
Притоа, високите трошоци за задолжување сè уште не се исто што и непосредна неспособност за плаќање. Во анализата на EFG International се посочува дека разликата меѓу француските и германските приноси на краткорочните обврзници останува значително помала отколку кај долгорочните, што засега дава одредена сигурност во однос на непосредниот ризик.
За Европа, францускиот проблем е тест на довербата во една од нејзините најголеми економии. Колку подолго политичката неизвесност го одложува кредибилниот буџетски договор, толку поскапо може да стане неговото постигнување — и за Франција и за партнерите од еврозоната.