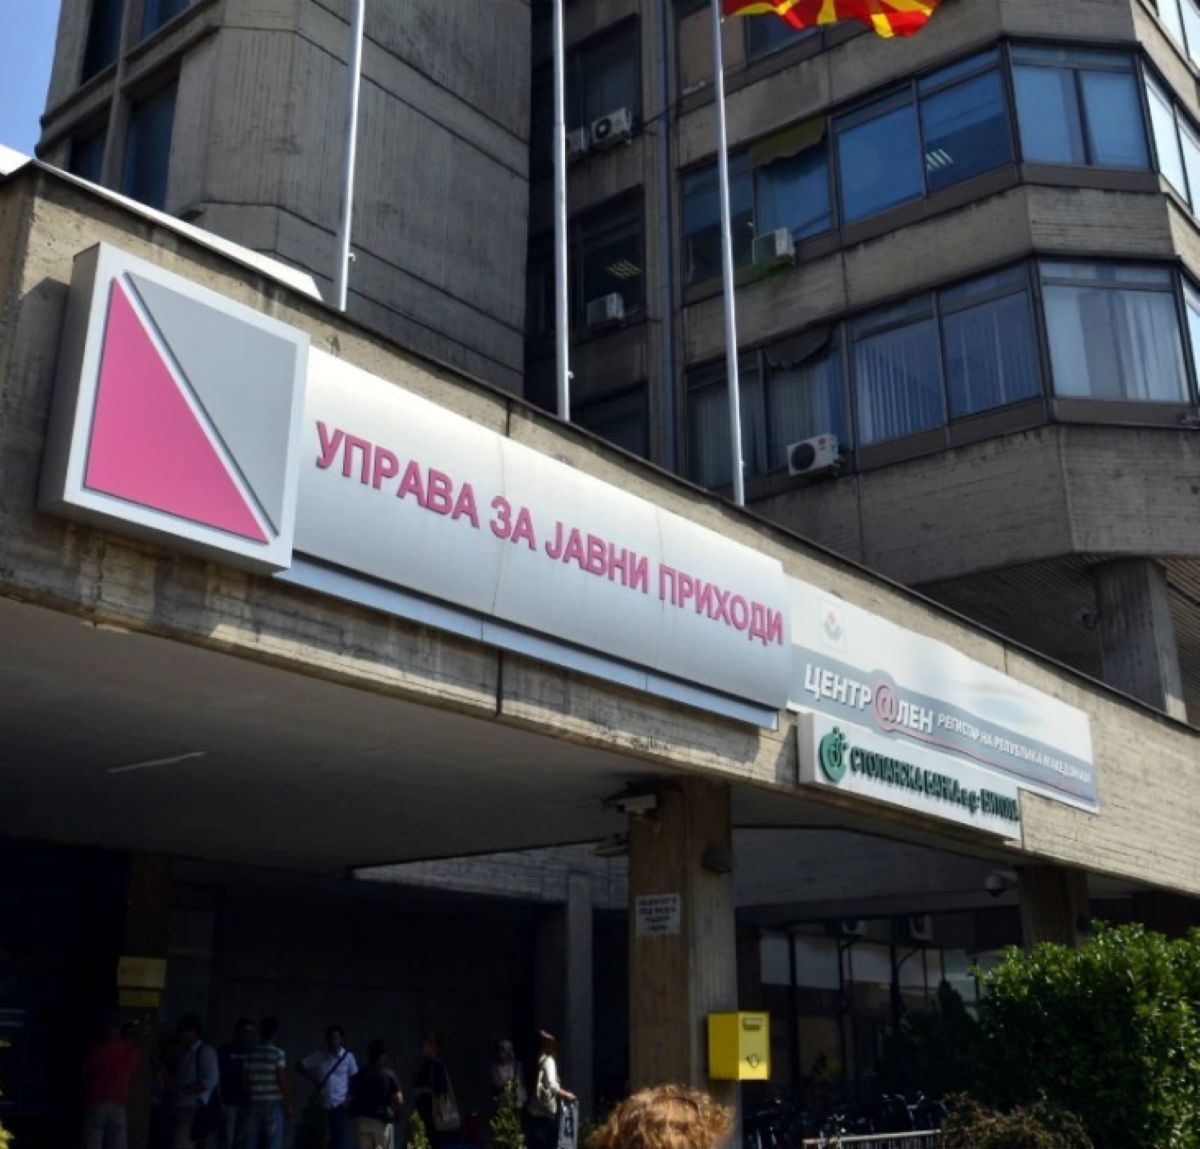
Илјадници граѓани се соочуваат со административни постапки за приходи остварени пред пет и повеќе години, а дел од нив треба да обезбедат потврди од странски компании и даночни администрации за да докажат дека немаат дополнителна даночна обврска во Македонија.
Пред пет години работеле во странство, ги заработиле парите и се вратиле дома. Денес треба повторно да докажуваат каде работеле, кој им исплатувал плата и дали на заработката веќе бил платен данок. За дел од македонските граѓани, особено за оние што биле ангажирани во американските воени бази во Авганистан и Ирак, работата одамна завршила, но даночната неизвесност допрва се расчистува.
Управата за јавни приходи започна со испраќање известувања за приливи од странство остварени во 2021 година, додека дел од постапките поврзани со 2020 година сè уште остануваат отворени.
Но зад оваа нова даночна акција стои прашање кое е подеднакво важно како и самата наплата: ако државата со години ги добивала информациите за девизните приливи, зошто граѓаните не биле навремено информирани за можните обврски?
Податоците постоеле, но систематската контрола започнала дури во 2024 година
Одговорот делумно се наоѓа во претходните објаснувања на самата УЈП.
На брифинг во април годинава, директорката Елена Петрова соопшти дека систематската анализа, прочистувањето и вкрстувањето на податоците за приливите од странство започнале во втората половина на 2024 година. Банкарските податоци и претходно биле законски доставувани до Управата, но не биле обработувани на ваков начин.
Тоа значи дека денешните известувања не се последица на нов данок, туку на засилената примена на веќе постојните законски обврски, со значително временско задоцнување во обработката на податоците.
За УЈП, станува збор за исполнување на законската надлежност. За граѓаните, меѓутоа, тоа може да значи собирање документи од работодавачи со кои повеќе немаат контакт, странски институции и компании кои во меѓувреме можеби се реорганизирале или престанале да работат.
Токму тука се отвора и прашањето за институционалната одговорност. Законската обврска за пријавување на доходот постои независно од тоа дали УЈП испратила известување. Но ако државата располагала со податоци и не ги обработувала навремено, дали целокупниот административен товар треба да го понесат граѓаните?
Речиси половина од известените за 2020 година немале оданочлив прилив
Колку е ризично секој девизен прилив однапред да се поврзува со даночен долг, покажуваат и официјалните бројки.
Според податоците што УЈП ги објави во април 2026 година, за приливите од 2020 година биле испратени 11.527 известувања. Од нив, кај 5.614 лица било утврдено дека станува збор за неоданочливи приватни трансфери.
Тоа е речиси половина од сите опфатени случаи.
Кај 5.913 лица била утврдена аконтативна даночна обврска, од кои 2.276 доброволно поднеле пресметки, а за 3.637 лица обврската била утврдена по службена должност.
Вкупниот утврден данок изнесувал 171,6 милиони денари, додека до април биле наплатени 30,4 милиони денари.
Овие податоци покажуваат две работи. Прво, државата има реална основа да ги проверува непријавените оданочливи приходи. Но, второ, банкарскиот прилив сам по себе не е доказ дека некој должи данок.
Парите од странство можат да бидат плата, хонорар или друг оданочлив доход, но можат да претставуваат и семејна помош, подарок или позајмица, за кои важат различни даночни правила.
Оттука, клучно е УЈП да направи разлика меѓу евидентиран прилив и вистинска даночна обврска, пред граѓаните да бидат задолжени.
Што навистина предвидува законот за двојното оданочување?
Според Законот за данокот на личен доход, македонските даночни резиденти во принцип се оданочуваат за доходот остварен и во земјата и во странство.
Но тоа не значи дека секој што работел надвор од Македонија автоматски мора повторно да плати данок.
Законската стапка на данокот на личен доход изнесува 10 проценти. Доколку граѓанинот веќе платил данок во странство, платениот износ може да му се признае како намалување на домашната даночна обврска, најмногу до износот на македонскиот данок за истиот доход.
Ако во странство е платен данок од 10 проценти или повеќе, вообичаено нема дополнителна обврска во Македонија за истиот доход, доколку се исполнети законските услови и се доставени соодветните докази. Ако е платен понизок данок, може да се јави обврска за доплата на разликата.
Овој механизам постои и во домашното законодавство, а меѓународните договори дополнително ги уредуваат правата на оданочување меѓу државите што ги склучиле.
Посебно важно е и прашањето на даночното резидентство. Не е исто дали граѓанинот само привремено работел во странство, дали го задржал постојаното живеалиште во Македонија или во релевантниот период бил даночен резидент на друга држава. Примената на правилата зависи од конкретните околности и од постоењето на меѓународен договор.
Меѓутоа, за признавање на веќе платениот данок, УЈП бара официјален доказ од надлежниот странски даночен орган.
Токму тука настанува проблемот за дел од поранешните работници во Авганистан и Ирак.
Американските компании, воените бази и документите што недостигаат
Голем дел од граѓаните што работеле во странските воени бази биле ангажирани преку американски компании. Дел од нив тврдат дека данокот веќе им бил платен од страна на работодавачите.
Но работата за американска компанија не значи автоматски дека данокот бил платен во САД. Треба да се утврди во која држава настанала даночната обврска, кој бил обврзникот и на кој орган евентуално му бил уплатен данокот.
Проблемот дополнително се усложнува затоа што Македонија нема билатерални договори за избегнување двојно оданочување со САД, Авганистан и Ирак, според објавените листи на надлежните институции.
Сепак, отсуството на таков договор само по себе не го исклучува признавањето данок платен во странство според домашниот закон. Тоа што недостига може да биде соодветен механизам за институционална проверка на податоците.
УЈП претходно соопшти дека испраќала стотици барања за проверка до странски даночни администрации. Според најновите информации, американската даночна администрација побарала соодветен договор за да може да ги спроведе проверките.
Тоа отвора нова дилема: дали граѓанинот треба да биде финансиски изложен затоа што две државни администрации немаат доволно уреден механизам за размена на информации?
Доколку работникот располага со договор, исплатни листи и потврда од работодавачот дека данокот бил задржан, но не може да обезбеди документ од странската даночна администрација, останува прашањето како институциите ќе ги оценуваат тие докази и што ќе се случи додека трае меѓународната проверка.
Пет години за утврдување данок – што ќе се случи со 2021 година?
Дополнителна тежина на случајот му даваат и роковите за застарување.
Според член 110 од Законот за даночна постапка, редовниот рок за застарување на утврдувањето данок изнесува пет години и започнува да тече по истекот на годината во која настанала фактичката состојба.
За приходите остварени во 2021 година, тоа значи дека редовниот петгодишен рок истекува на 31 декември 2026 година, доколку во меѓувреме не настапил законски релевантен прекин.
Законот предвидува дека даночен управен акт што се однесува на конкретната фактичка состојба може да го прекине рокот. По прекинот започнува нов рок, а постои и апсолутен десетгодишен рок за утврдување данок. Посебен десетгодишен рок е предвиден и во случаите на даночно затајување.
Затоа за секој случај е важно кога и каков акт е донесен, а не само кога граѓанинот примил известување.
Постои и суштинска разлика меѓу утврдувањето даночна обврска и нејзината наплата. За наплатата на веќе утврден и доспеан данок важат посебни правила и рокови.
Ова ја прави 2026 година особено значајна за контролите на приходите од 2021 година.
Даночна дисциплина или задоцнета административна реакција?
Никој не го оспорува правото на државата да наплатува законски утврден данок. Непријавувањето оданочлив доход не станува законито само затоа што парите се заработени во странство.
Но истовремено, даночниот систем треба да обезбеди предвидливост, навремено информирање и правна сигурност.
Последните податоци отвораат оправдани прашања за тоа колку биле ефикасни контролите во минатото и дали граѓаните денес се соочуваат со дополнителни трошоци поради задоцнетата административна обработка.
Особено затоа што не станува збор само за поранешните работници во воените бази. Контролите ги опфаќаат и студентите што работеле преку меѓународни програми, лицата со привремени ангажмани во странство, фриленсерите и други граѓани со девизни приливи.
Според УЈП, само во 2025 година 70.869 граѓани примиле средства од странство во вкупен износ од 577 милиони евра. Се разбира, тоа не значи дека сите средства се оданочливи, но покажува колку голем број граѓани потенцијално се засегнати од начинот на кој се спроведуваат овие проверки.
Затоа прашањето не е само колку пари државата ќе наплати, туку дали ќе успее правилно да ги разграничи оние што навистина должат данок од оние што треба само да докажат дека своите обврски веќе ги исполниле.
За оние што работеле во Авганистан и Ирак, решението сè уште зависи од документите и меѓународните проверки. За граѓаните што добиваат известувања за 2021 година, неизвесноста допрва започнува.