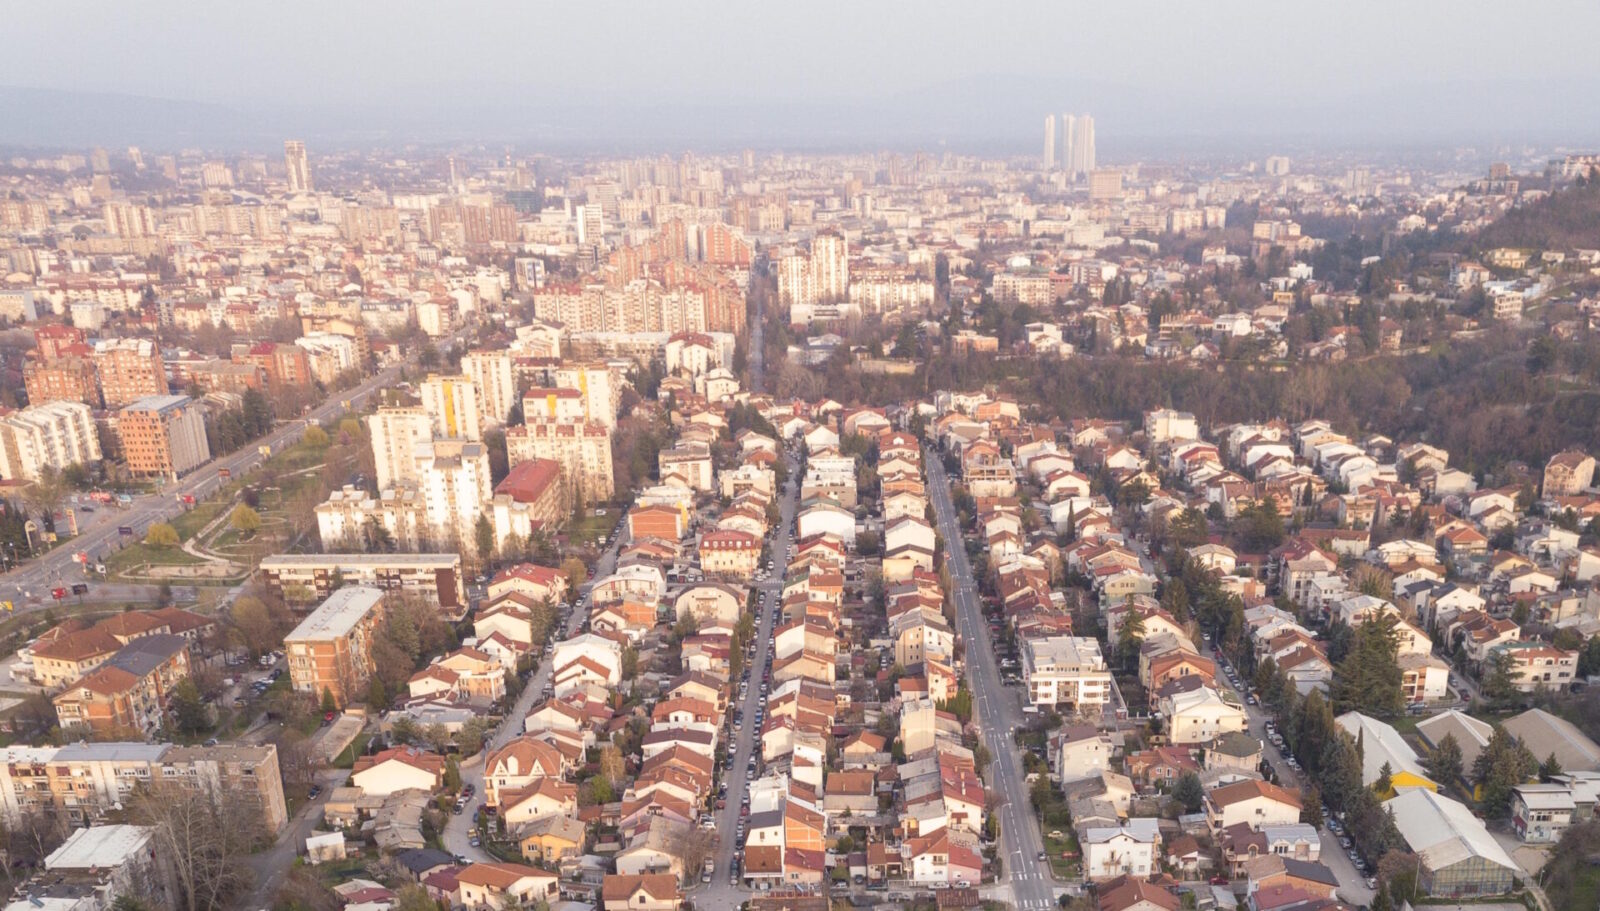
Кредитите во Македонија продолжуваат да растат побрзо од заштедите, а најновите статистички податоци повторно го отвораат прашањето колку домаќинствата можат да го издржат товарот на долгорочното задолжување.
Според Народната банка, во септември 2026 година вкупните кредити забележале годишен раст од 14,1 процент, додека депозитите се зголемиле за 9,2 проценти.
Особено се издвојуваат станбените кредити, кои се зголемиле за 16,1 процент на годишно ниво.
Зад овие проценти стојат илјадници семејни финансиски одлуки – купување стан, реновирање, финансирање на секојдневните потреби или инвестирање во сопствен бизнис.
Но растот на кредитирањето отвора и друго прашање: дали приходите на граѓаните растат доволно брзо за да ги следат нивните обврски кон банките?
Станот сè почесто значи долг на повеќе децении
Станбените кредити се една од најзначајните финансиски обврски што ги преземаат домаќинствата.
За разлика од краткорочните потрошувачки кредити, тие најчесто се отплаќаат во период од повеќе децении, што значи дека значителен дел од семејниот приход однапред се резервира за месечната рата.
Годишниот раст од 16,1 процент покажува дека вкупниот износ на станбените кредити продолжува забрзано да се зголемува.
Но овој раст не мора да значи дека бројот на кредитокорисници е зголемен за ист процент.
Зголемувањето може да произлегува и од поголеми поединечни кредити, особено во услови кога становите достигнуваат повисоки цени.
За семејствата што првпат купуваат дом, тоа создава двоен предизвик – потребни се повеќе средства за купување, а поголемиот кредит носи и поголема вкупна обврска за отплата.
Кредитите растат побрзо од депозитите
Во септември кредитната активност во Македонија забележала годишен раст од 14,1 процент, наспроти растот на депозитите од 9,2 проценти.
Разликата изнесува 4,9 процентни поени.
Ова покажува дека вкупното банкарско кредитирање се зголемува со повисока стапка од депозитите, иако за целосна оцена на состојбата на банките се потребни и податоци за нивото на кредитите, депозитите и другите извори на финансирање.
Дополнително, вкупните кредити се однесуваат и на граѓаните и на компаниите.
Затоа овие проценти не треба да се толкуваат како доказ дека населението се задолжува побрзо од сопственото штедење. За таков заклучок неопходна е директна споредба на кредитите и депозитите само кај домаќинствата.
Сепак, високата стапка на раст на станбените кредити потврдува дека задолжувањето за недвижности останува важен двигател на кредитната активност кај населението.
Колку од платата оди за банката?
За граѓаните најважниот показател не е колку кредити одобриле банките, туку колкав дел од нивниот месечен приход се троши за отплата.
Доколку едно семејство има две плати, но истовремено отплаќа станбен и потрошувачки кредит, неговата финансиска состојба може да биде многу поразлична од онаа на семејство со исти приходи и без долгови.
Особено значајни се промените на каматните стапки.
Според податоците на Народната банка за август 2026 година, просечната каматна стапка на вкупните кредити изнесувала 4,67 проценти, додека на депозитите 2,18 проценти.
Тоа се просечни стапки за различни кредитни и депозитни производи, а не конкретна камата по која секој граѓанин може да добие станбен кредит.
Но разликата покажува колку е важно при задолжувањето да се земат предвид не само месечната рата, туку и вкупната камата и дополнителните трошоци.
Народната банка воведува построги правила
Забрзаното станбено кредитирање доаѓа во период кога Народната банка најави дополнителни мерки за контрола на ризиците од прекумерно задолжување.
Од 1 декември 2026 година треба да стапат во сила нови правила што предвидуваат построги услови за одредени категории станбени кредити.
Меѓу промените е и ограничувањето на максималниот рок на отплата на 25 години, со посебен третман за купувачите на прво живеалиште.
Целта на мерките е да се намалат ризиците што можат да произлезат од прекумерно задолжување во услови на високи цени на недвижностите.
Пократкиот рок на отплата може да ја намали вкупната камата што се плаќа во текот на кредитот, но за ист износ на заем најчесто значи повисока месечна рата.
Токму затоа новите правила можат различно да влијаат врз семејствата, во зависност од нивните приходи, постојните обврски и намената на кредитот.
Дали растот на кредитите е знак за благосостојба?
Зголемувањето на кредитирањето само по себе не е негативен економски показател.
Кога граѓаните имаат стабилни приходи, купуваат станови и инвестираат, тоа може да биде показател за доверба во идните економски услови.
Кредитите истовремено ја поттикнуваат побарувачката, градежништвото и други економски дејности.
Но ризикот се зголемува ако задолжувањето расте побрзо од способноста за отплата или ако домаќинствата мораат да користат нови кредити за да ги покриваат старите обврски и основните трошоци.
За да се утврди дали таков проблем постои во Македонија, не е доволен само податокот за растот на кредитите.
Потребно е да се анализираат и нефункционалните кредити, приходите на кредитокорисниците, односот меѓу месечните рати и платите, како и бројот на граѓани што користат повеќе кредитни производи.
Колкав е вистинскиот долг на населението?
Најновите податоци покажуваат дека станбеното задолжување расте, но самиот процент од 16,1 не открива колку граѓани имаат станбен кредит, ниту колку должи просечниот кредитокорисник.
За да се добие вистинската слика за задолженоста, неопходни се и податоци за вкупниот преостанат износ на кредитите на домаќинствата, бројот на кредитокорисници и распределбата на обврските според висината на приходите.
Особено важно е да се разграничи растот на кредитите од растот на финансиските проблеми.
Домаќинствата можат да имаат поголеми кредити и истовремено успешно да ги отплаќаат.
Но, доколку приходите не го следат поскапувањето на домувањето и трошоците за живот, просторот за други потреби во семејниот буџет може да се намалува.
Затоа прашањето не е само колку брзо се задолжуваат Македонците, туку колку сигурно ќе можат да ги отплаќаат своите долгови во годините што следуваат.
Растот на станбените кредити од 16,1 процент е јасен сигнал дека домувањето останува една од најголемите финансиски обврски на населението. Дали ова е одржлив тренд ќе покажат не само новите кредитни пласмани, туку и движењето на платите, каматите и способноста на домаќинствата редовно да ги исполнуваат обврските.