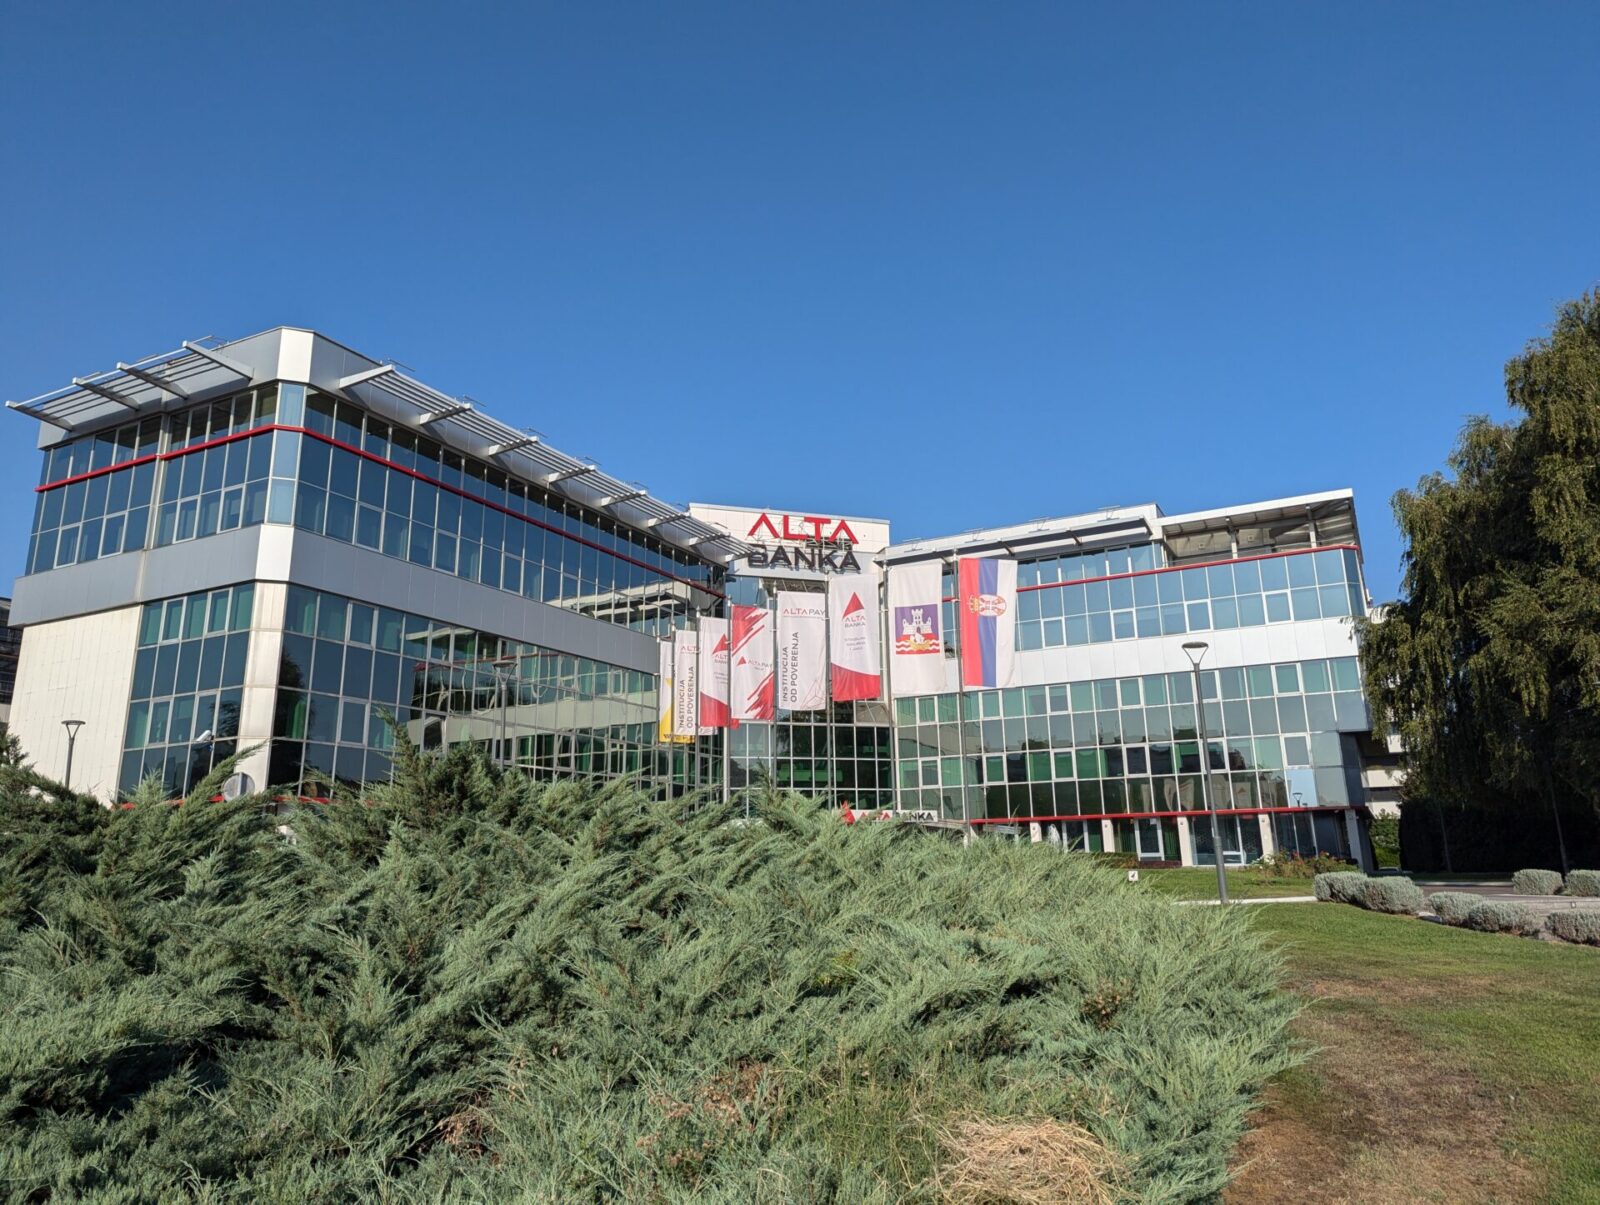

Пропаста на Алта банка во Србија отвора прашање што ги надминува загубите на поединечните штедачи: кој ќе ја плати цената ако јавните институции не успеат да ги повратат парите што ги чувале во банката?
Според професорот и декан на Белградската банкарска академија, Зоран Грубишиќ, околу 400 милиони евра што јавниот сектор, локалните претпријатија и општините ги имале во Алта банка во моментов се блокирани.
Во изјава за Радио-телевизија Србија (РТС), Грубишиќ предупредува дека стечајната постапка може да трае со години, па дури и повеќе од една деценија, а доверителите можеби нема да успеат целосно да ги наплатат побарувањата.
Од банкарски стечај до поскапи комунални услуги
Најголемиот ризик не е само тоа што парите останале недостапни, туку и начинот на кој локалните власти и јавните претпријатија ќе ги покриваат финансиските празнини.
Според Грубишиќ, општините би можеле да бидат принудени да ги менуваат своите буџети, да одложуваат инвестиции или да земаат нови кредити.
Јавните претпријатија, пак, би можеле да бараат покривање на недостигот преку локалните буџети или преку зголемување на цените на услугите.
Тоа значи дека финансиските последици од пропаѓањето на една банка би можеле да ги почувствуваат и граѓаните што никогаш немале сметка во неа.
Сепак, станува збор за можни последици, а не за веќе донесени одлуки за поскапување.
Пирот остана со блокирани 400 милиони динари
Проблемот веќе е видлив во одделни српски општини.
Според известувањето на телевизијата Н1 од 13 ноември, градот Пирот има околу 400 милиони динари во Алта банка до кои повеќе нема слободен пристап.
Градоначалникот Владан Васиќ изјавил дека средствата биле пласирани законски и дека претходно немало јасни сигнали за проблеми во работењето на банката.
Тој најавил можност за судска постапка, вклучително и против Народната банка на Србија, доколку не се најде решение за поврат на парите.
Слични проблеми се пријавени и во други локални самоуправи, меѓу кои Владичин Хан, Лесковац и Врање.
Овие случаи дополнително го отвораат прашањето за контролата врз пласирањето јавни средства и за механизмите што треба да ги заштитат општинските буџети од банкарски ризици.
Штедачите добиваат пари, но исплатата оди бавно
За разлика од големите јавни депозити, осигурените депозити на граѓаните во Србија имаат законска заштита до 50.000 евра по депонент во една банка.
Исплатата преку Поштанска штедилница веќе започна, но според податоците што ги пренесува РТС, досега се исплатени седум проценти од средствата предвидени за гарантираните депозити.
Од 16 ноември, Алта банка во стечај започна да издава потврди за клиентите што немаат оригинална документација за своите сметки.
Право на исплата на осигурените износи имаат граѓаните, претприемачите и микро, малите и средните правни лица што ги исполнуваат законските услови.
За средствата што не се опфатени со осигурувањето, наплатата зависи од стечајната маса и редоследот на намирување на доверителите.
Затоа блокираните 400 милиони евра не можат однапред да се прогласат за трајна загуба. Конечната штета ќе зависи од тоа колкав дел од средствата ќе биде вратен.
Како банка со помалку од три проценти од пазарот предизвика толку голем проблем?
Алта банка пред одземањето на дозволата учествувала со помалку од три проценти во вкупната актива на банкарскиот сектор во Србија.
Според податоците што ги објави РТС, во јули 2026 година банката располагала со актива од околу 214,9 милијарди динари, односно приближно 1,84 милијарди евра.
Народната банка на Србија на 30 октомври ѝ ја одзеде дозволата за работа, наведувајќи значително влошување на финансиската состојба и ризици за ликвидноста и интересите на депонентите.
Стечајната постапка започна на 3 ноември. успон и пад Алта банке
Грубишиќ не очекува долгорочна дестабилизација на банкарскиот сектор, токму поради релативно малиот пазарен удел на Алта банка.
Но случајот покажува дека и пропаѓањето на помала банка може да има сериозни последици за јавните финансии, особено кога во неа се концентрирани значителни средства на општини и претпријатија.
Што се случува со Алта банка во Македонија?
Последиците од случувањата во Србија се важни и за Македонија, каде што Алта банка од Битола е поврзана со српската банкарска групација.
На 16 ноември беше објавена постапка за продажба на мнозинскиот пакет акции во Алта банка АД Битола.
На продажба се понудени 372.742 акции, односно 95,3 проценти од капиталот, по почетна цена од 3.777 денари за акција.
Аукцијата е закажана за 30 ноември, со принцип „сè или ништо“, а доколку не успее, предвидени се следни аукции со пониска почетна цена.
Народната банка на Северна Македонија на 1 ноември воведе административна управа во битолската банка.
Ова не значи дека состојбата на двете банки е идентична, ниту дека загубите на српските општини се директни обврски на македонскиот буџет.
Но развојот на настаните во Србија дополнително ја нагласува важноста од транспарентен надзор, јасни информации за депонентите и проверка на финансиската состојба на банките што се дел од истата сопственичка структура.
Кој ќе одговара за јавните пари?
Случајот со Алта банка отвора и прашања за одговорноста на институциите што управувале со јавните средства.
Потребно е да се утврди под кои услови општините и јавните претпријатија ги пласирале парите во банката, дали ризиците биле соодветно проценети и дали регулаторот навреме ги препознал проблемите во нејзиното работење.
Самото депонирање средства во банка што подоцна пропаднала не докажува незаконско постапување. Но кога станува збор за јавни пари, потребно е институциите да објаснат како ќе ги заштитат буџетите и јавните услуги.
Според Грубишиќ, најголемиот дел од побарувањата можеби ќе бидат наплатени, но процесот ќе трае долго и веројатно нема сите доверители целосно да бидат обесштетени.
Оттука, вистинската цена на стечајот на Алта банка сè уште не е позната.
Она што веќе е јасно е дека последиците не завршуваат со затворањето на банкарските шалтери. Доколку јавните средства не бидат навреме вратени, финансискиот товар може да се префрли врз општините, јавните претпријатија и, на крајот, врз граѓаните.