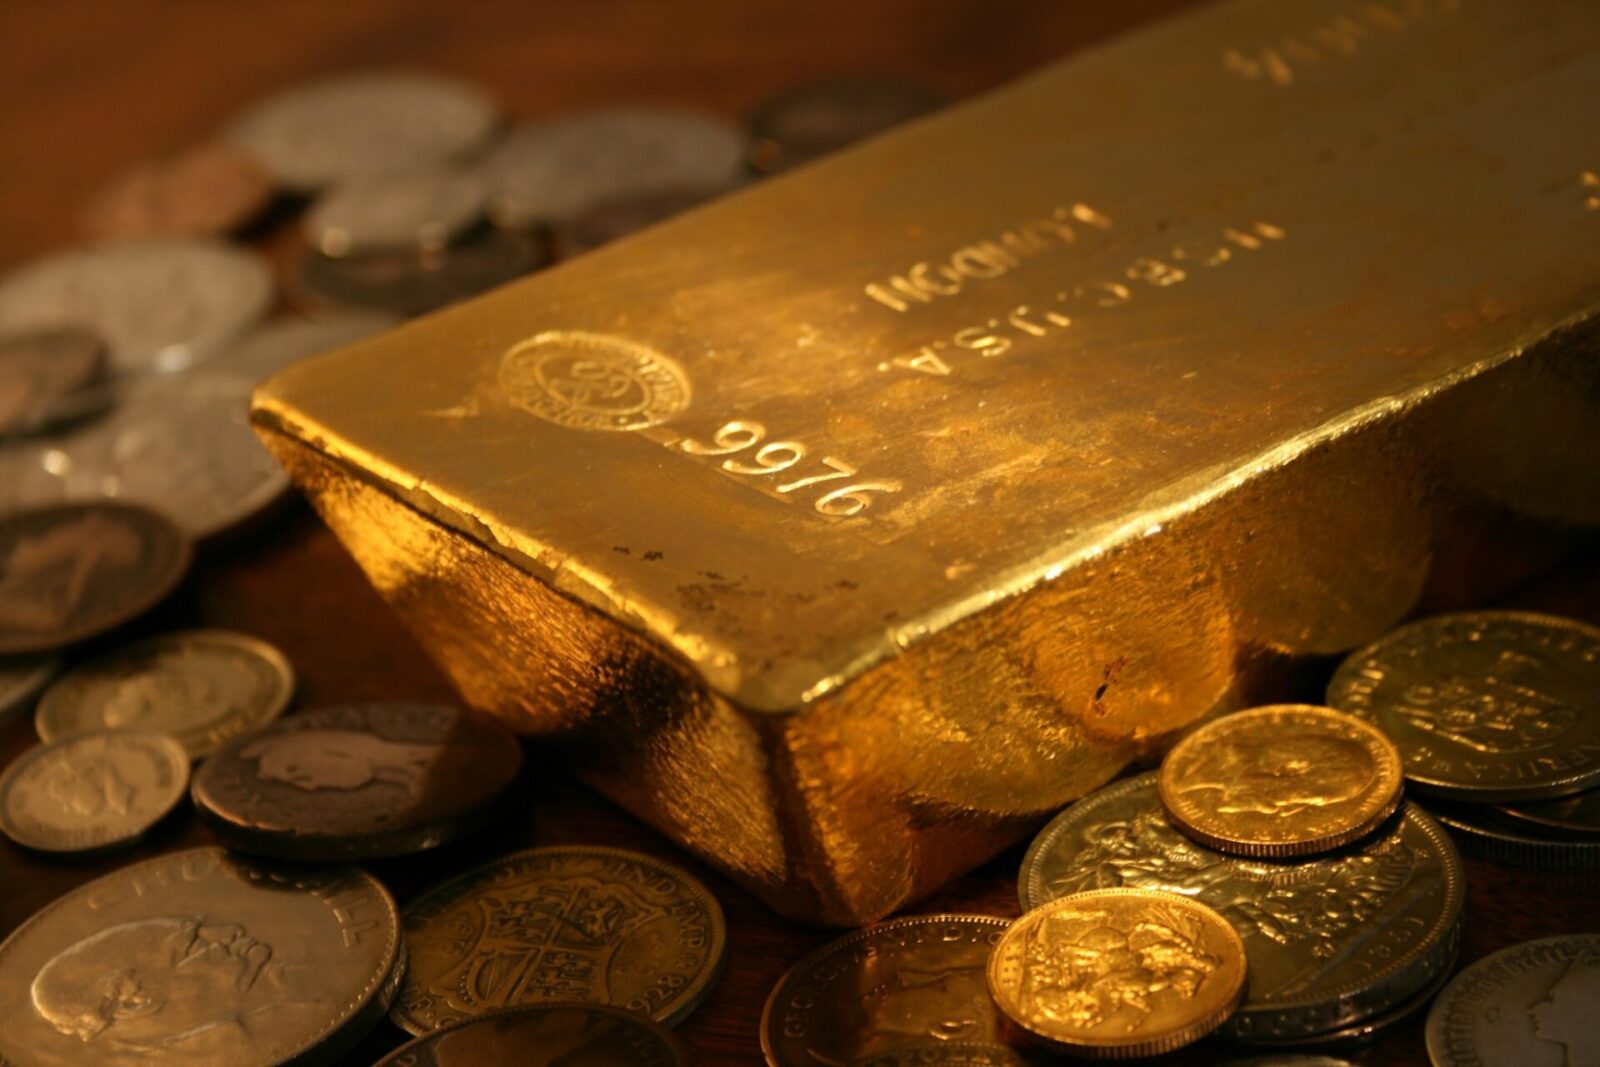
Македонското злато физички се наоѓа илјадници километри од Скопје. Речиси седум тони златни прачки, кои се дел од официјалните девизни резерви на државата, се чуваат во трезорите на Банката на Англија, една од најстарите и највлијателните централни банки во светот.
Станува збор за околу 6,9 тони монетарно злато, односно повеќе од 220.000 тројски унци, чија вредност се менува во зависност од цената на светските пазари. При проверката во декември 2025 година, Народната банка ја процени вредноста на резервите на околу 800 милиони евра, додека подоцнежните пазарни проценки достигнаа околу 950 милиони евра.
Златото не е продадено, ниту е пренесено во сопственост на британската држава. Тоа останува средство на македонската централна банка, која одлучува како ќе управува со него во рамките на законските овластувања.
Зошто во 2010 година бил избран Лондон?
Одлуката македонските златни резерви да се чуваат во Банката на Англија е донесена во 2010 година. Според официјалното објаснување на Народната банка, причините биле безбедноста, флексибилноста и можноста за директен пристап до најголемиот меѓународен пазар на злато.
Лондон е еден од главните светски центри за тргување со благородни метали. Во тамошните трезори се чуваат резерви на голем број држави, централни банки и финансиски институции.
За една земја со релативно мали резерви, каква што е Македонија, чувањето злато во таков финансиски центар има практични предности.
Доколку Народната банка одлучи да продаде дел од златото, да склучи финансиска трансакција или да го искористи како инструмент за управување со девизните резерви, пристапот до пазарот е поедноставен отколку кога прачките физички би се наоѓале во Скопје.
Банката на Англија овозможува пренос на сопственоста меѓу учесниците на пазарот без физичко преместување на прачките од трезорот. Со тоа се намалуваат дел од транспортните и оперативните трошоци.
Македонското злато има сериски броеви и посебен сопственик
Едно од прашањата што често се отвораат кога државните резерви се чуваат во странство е дали државата навистина располага со физичко злато или само со побарување кон странската банка.
Според Народната банка, македонските резерви се чуваат во таканаречена алоцирана форма. Тоа значи дека сопственоста се однесува на конкретно идентификувани златни прачки, со посебни сериски броеви и стандарди за тежина и чистота.
Прачките ги исполнуваат меѓународните стандарди London Good Delivery, со чистота од најмалку 99,5 проценти и вообичаена тежина од околу 12,4 килограми.
Тоа е важна разлика од неалоцираното злато, при кое клиентот има побарување за одредено количество метал, но не нужно сопственост врз конкретни прачки.
Според Банката на Англија, алоцираното злато на клиентите не се евидентира како нејзина сопственост во билансот.
Гувернерот во 2025 година лично ги проверил резервите
Во декември 2025 година, гувернерот Трајко Славески, заедно со тим од Народната банка, извршил увид во трезорот на Банката на Англија.
Според објавеното соопштение, по претходно доставено барање бил издвоен и презентиран примерок од златните прачки во македонска сопственост.
При увидот била направена визуелна проверка на примероците, нивните сериски броеви и усогласеноста со стандардните спецификации.
Но важно е да се направи разлика меѓу увид на примерок од златните резерви и целосна физичка ревизија на секоја прачка.
Затоа оправдано е прашањето дали, покрај ваквите посети, се спроведуваат редовни независни проверки на количеството, сопственичката евиденција и начинот на управување со златото.
Дали Македонија заработува од златото што го чува во Лондон?
Чувањето злато не значи автоматски и остварување приход. Самото злато не исплаќа камата, како што тоа го прават одредени банкарски депозити или обврзници.
Сепак, централните банки можат да остваруваат дополнителни приходи преку специфични трансакции со злато, вклучително и краткорочни пласмани кај други централни или првокласни деловни банки.
Во претходно објаснување за „Блумберг Адрија“, Народната банка навела дека вообичаено околу 50 до 70 проценти од вкупното злато се пласирало во краткорочни депозити, зависно од пазарните услови, каматните стапки и рочноста.
Тоа значи дека златните резерви не мора постојано и во целост да бидат пасивно чувани во трезор. Со дел од нив може активно да се управува.
Меѓутоа, ваквите пласмани носат и дополнителни ризици, пред сè поврзани со институцијата кај која е пласирано златото и договорните услови.
Тука се отвораат неколку прашања за актуелното управување со резервите: колкав дел од македонското злато во моментов физички мирува во трезорот, колкав дел е предмет на финансиски пласмани и колкав нето-приход е остварен од тие активности во последните години?
Разликата е важна затоа што порастот на пазарната цена на златото не е исто што и остварен приход од камати или финансиски трансакции.
Колку плаќа Македонија за чување на златото?
Ова е едно од прашањата за кое во проверените јавно достапни информации нема прецизна сума.
Банката на Англија обезбедува услуги за чување и управување со злато за други централни банки, но конкретните договорни трошоци за македонските резерви не се наведени во прегледаните објави.
За целосна оценка на исплатливоста би биле потребни податоци за надоместоците за чување, трошоците за проверки и трансакции, како и приходите остварени од управувањето со резервите.
Притоа треба да се земе предвид и колку би чинело одржувањето соодветен високобезбедносен трезор во Македонија, вклучително осигурувањето, физичката заштита, транспортот и евентуалните трошоци за изнесување на прачките на меѓународен пазар.
Без таква споредба не може основано да се тврди ниту дека чувањето во Лондон е поскапо, ниту дека е поевтино од домашното чување.
Зошто некои европски држави го враќаат златото дома?
Во последните години дел од централните банки ги преиспитуваат локациите на кои ги чуваат своите златни резерви.
Причините се различни: геополитички ризици, потреба за диверзификација, поголема домашна контрола или подобар пристап до финансиските пазари.
Но не постои единствен тренд сите држави да го враќаат златото дома.
Во септември 2026 година, Светскиот совет за злато објави дека холандската централна банка префрлила околу 86 тони злато од Њујорк и Отава во Лондон. Со тоа Лондон станал најголемата поединечна локација на која Холандија ги чува своите резерви.
Причината била подобрување на ликвидноста, можностите за тргување и подготвеноста за евентуални кризни ситуации.
Според истражувањето на Светскиот совет за злато за 2026 година, Банката на Англија останува најчесто посочувана локација за чување злато меѓу анкетираните централни банки, додека дел од нив истовремено одржуваат и домашни резерви.
Тоа покажува дека прашањето не е едноставно дали златото треба да биде дома или во странство, туку како да се распределат ризиците и да се задржи пристапот до резервите кога се најпотребни.
Може ли Македонија да го врати златото во Скопје?
Од законска гледна точка, чувањето злато во домашен трезор е дозволена можност.
Политиката за управување и инвестирање на девизните резерви на Народната банка предвидува златото да може да се чува во нејзиниот трезор или во странство.
Овој документ, објавен во октомври 2024 година, утврдува дека златото има улога во обезбедувањето сигурност и ликвидност на резервите, особено во услови на глобална економска и политичка нестабилност. nbrm.mk
Значи, не постои законска обврска целото злато да се чува во Лондон. Одлуката за локацијата е дел од управувањето со девизните резерви, во надлежност на Народната банка.
Но евентуалното враќање би барало финансиска и безбедносна анализа, вклучително процена на трошоците и на влијанието врз можноста златото брзо да се искористи на меѓународниот пазар.
Постои и трета можност: резервите да бидат распределени на повеќе локации, наместо целосно концентрирани во еден трезор.
Кои ризици ги носи чувањето во странство?
Иако Банката на Англија е една од најреномираните институции за чување монетарно злато, ниеден модел на управување со резервите не е целосно ослободен од ризици.
Чувањето во странство подразбира зависност од законската рамка и оперативните процедури на земјата домаќин. Во исклучителни геополитички околности, можат да се појават ограничувања во пристапот или располагањето со средства.
Од друга страна, физичкото чување во Македонија би ја зголемило непосредната контрола врз прачките, но би создало поинакви безбедносни, транспортни и оперативни ризици.
Меѓународниот монетарен фонд во анализата за управувањето со златните резерви од 2026 година ги разгледува и двете можности — домашно чување и чување во меѓународни финансиски центри — како легитимни модели, зависно од целите и ризиците на централната банка. IMF eLibrary
Затоа одлуката каде да се чува монетарното злато не треба да се оценува само според географската оддалеченост, туку и според сигурноста, ликвидноста, трошоците и можноста резервите да бидат достапни при криза.
Што треба да објасни Народната банка?
Шеснаесет години по изборот на Лондон како локација за македонските златни резерви, оправдано е да се побара детална јавна оценка за резултатите од таа политика.
Тоа подразбира информации за трошоците за чување, приходите од трансакциите со злато, зачестеноста на независните проверки и проценките на ризикот од концентрација на резервите во една странска институција.
Прашање е и дали Народната банка периодично анализира алтернативни модели — чување дел од златото во домашен трезор или распределување на резервите меѓу повеќе меѓународни институции.
Ваквите информации би овозможиле јавноста да ја разбере финансиската логика на одлуката од 2010 година и да оцени дали причините поради кои е избран Лондон остануваат релевантни и денес.
Златото е македонско, но контролата мора да биде транспарентна
Македонија не е исклучок меѓу државите што чуваат монетарно злато надвор од своите граници. Чувањето во Лондон е дел од широко распространета меѓународна банкарска практика, заснована на безбедност и брз пристап до пазарот.
Но тоа не значи дека еднаш донесената одлука не треба повремено да се преиспитува.
Во време на зголемени геополитички ризици, променливи цени на златото и растечко значење на резервните средства, прашањето за нивното чување станува и прашање на долгорочна финансиска стратегија.