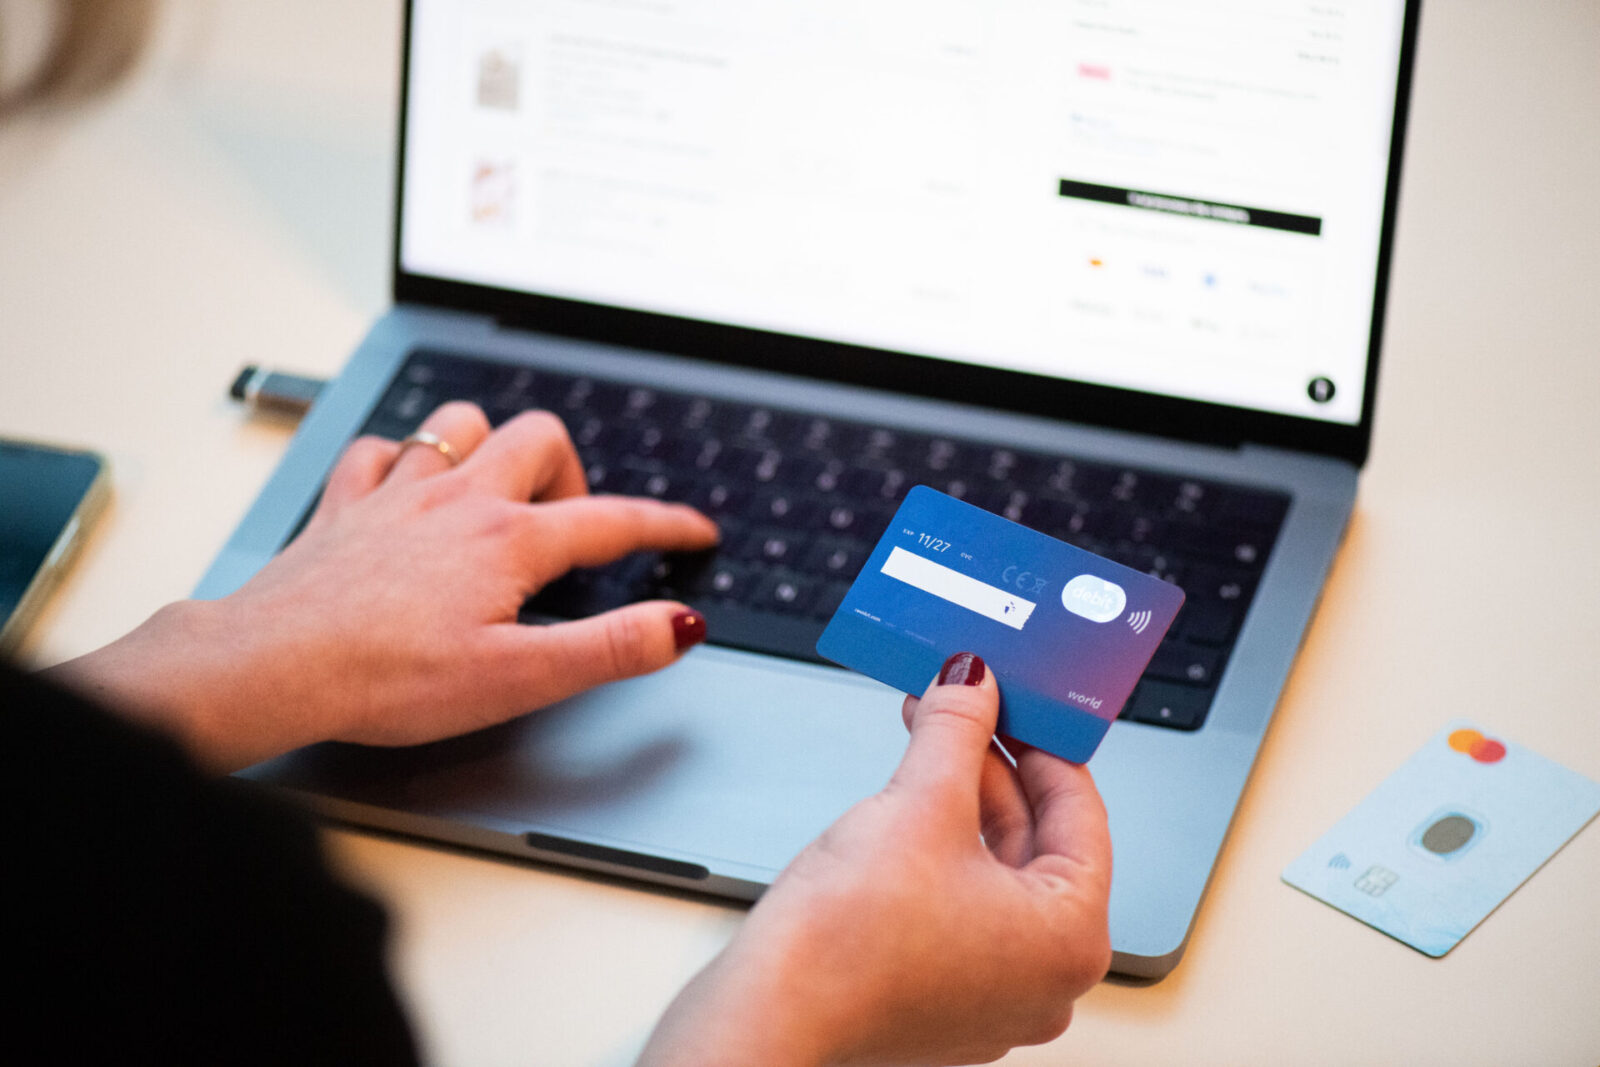
Новото истражување на Morning Consult покажува дека речиси половина од младите Американци од генерацијата З планираат да користат одложено плаќање за празничните подароци. Зад удобноста на купувањето денес и плаќањето утре се крие ризик од акумулирање долгови кои можат да го оптоварат семејниот буџет долго по празниците.
Празниците сè уште не започнале, но голем дел од младите потрошувачи веќе размислуваат како да ги платат подароците. Сè попопуларниот модел „купи сега, плати подоцна“ овозможува производите веднаш да се однесат дома, додека плаќањето се распоредува во неколку рати.
Она што на прв поглед изгледа како практично решение, постепено станува еден од најважните трендови во современата потрошувачка.
Според новото истражување на Morning Consult за празничната сезона во 2026 година, 46 проценти од американските потрошувачи од генерацијата З планираат да користат одложено плаќање за празничните подароци. Кај милениумците, овој удел изнесува 43 проценти, додека кај вкупната возрасна популација е 31 процент.
Кога попустот станува поттик за дополнителен трошок
Моделот „Buy Now, Pay Later“ им овозможува на купувачите да ја поделат цената на производот во неколку плаќања, често без камата ако сите рати бидат подмирени навреме.
Но, проблемот не мора да биде во каматата. Тој може да се појави кога купувачот истовремено има повеќе мали обврски.
Една рата за облека, друга за телефон, трета за подарок и четврта за патување поединечно можат да изгледаат прифатливо. Но, на крајот од месецот сите доспеваат заедно.
Истражувањето покажува дека 51 процент од сегашните, поранешните или потенцијалните корисници на вакви услуги се загрижени дали ќе можат навреме да ги вратат парите.
Дополнително, 38 проценти од американските потрошувачи очекуваат годинава да потрошат помалку за празниците отколку лани, што покажува дека желбата за купување се судира со финансиските ограничувања.
Дали плаќањето на рати го менува начинот на кој ја доживуваме цената?
Психолошката привлечност на одложеното плаќање е едноставна: производ од 12.000 денари може да изгледа многу попристапно ако се претстави како четири рати од по 3.000 денари.
Иако вкупната цена останува иста, вниманието на купувачот се префрла од целосниот трошок кон поединечната рата.
Затоа финансиските советници препорачуваат при вакво купување да се пресметува целосната вредност на сите активни обврски, а не само месечната рата.
За Македонија, каде плаќањето на рати преку картички одамна е присутно, ова е особено препознатлива потрошувачка дилема. Сепак, американските проценти не се показател за распространетоста на ваквото однесување кај македонските млади.
Празничниот подарок може да донесе радост во декември, но неговата цена не исчезнува со завршувањето на празниците.
Токму во тоа е најголемата замка на модерното купување: понекогаш најскапиот подарок е оној што изгледа најлесно за плаќање.