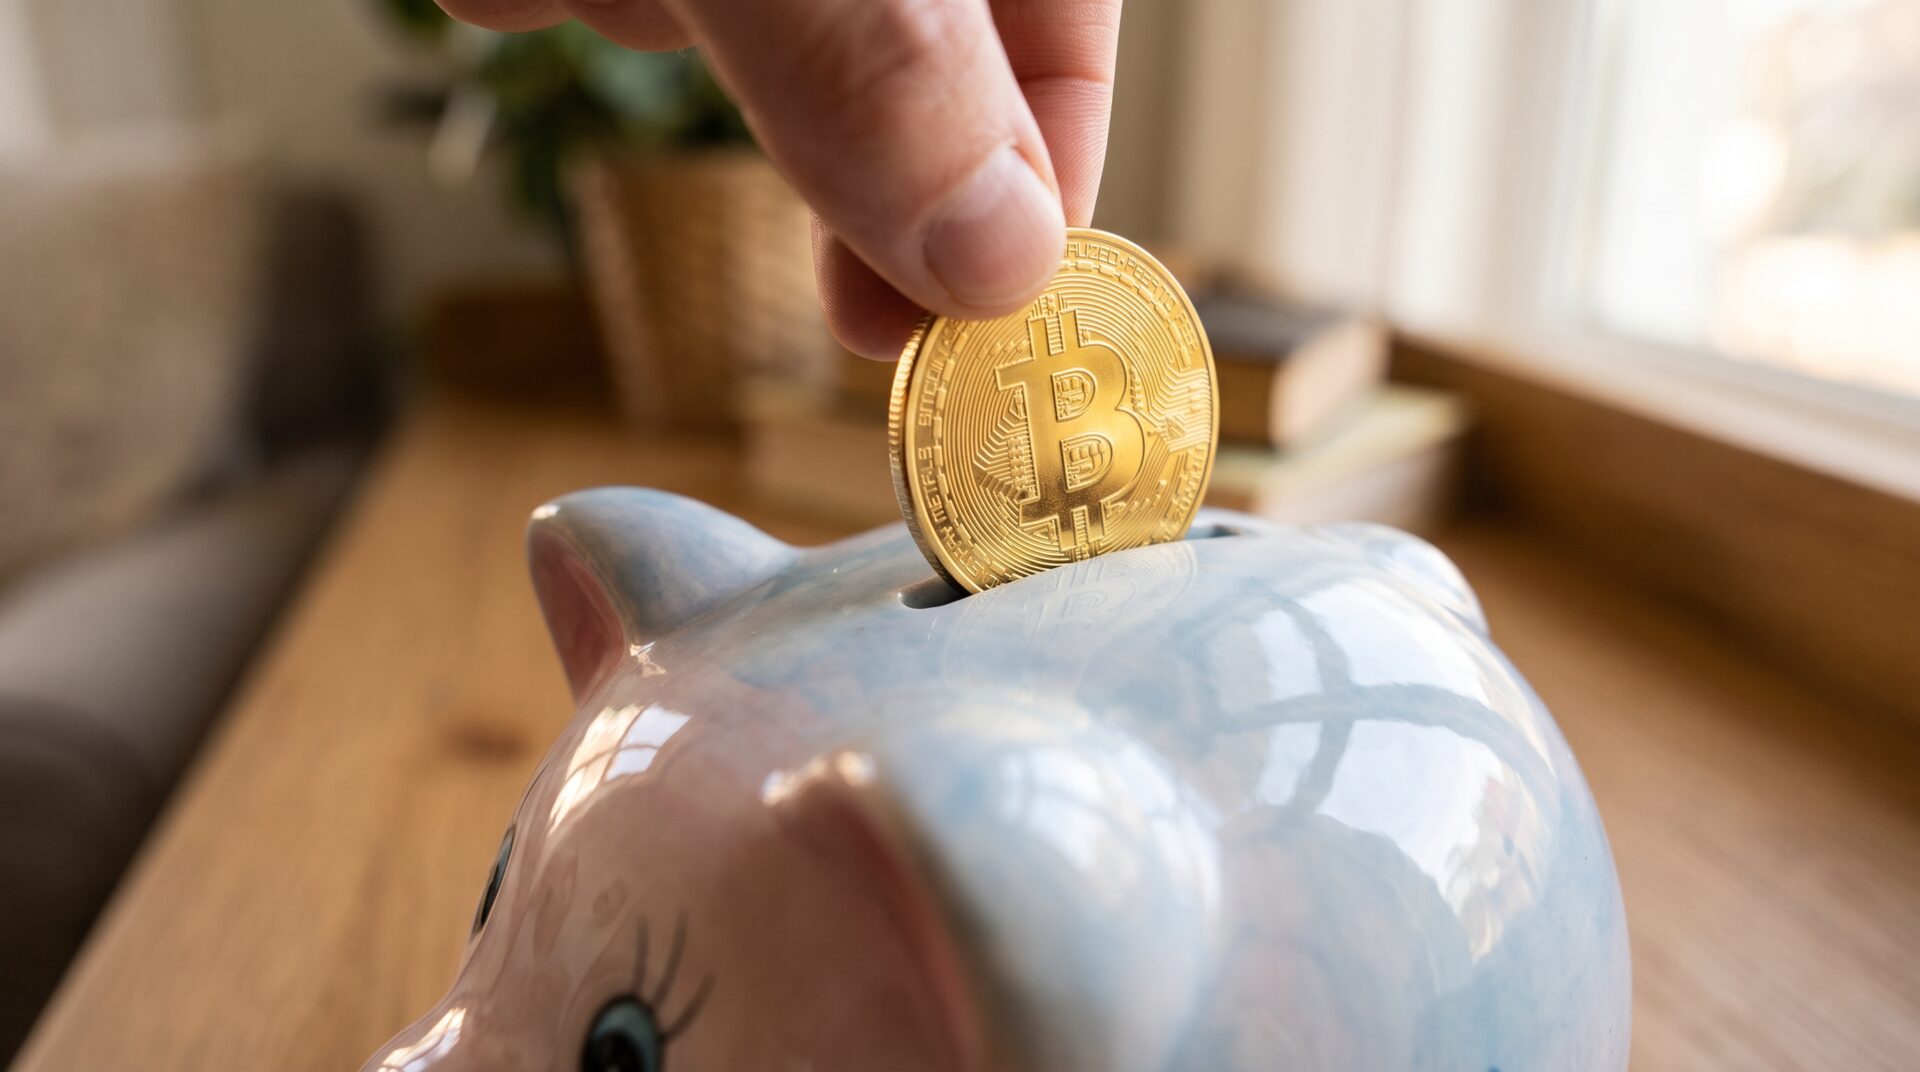
Светскиот ден на штедењето, 31 октомври, одбележува еден век од воспоставувањето на идејата за градење лична финансиска сигурност. Инициран во Милано во 1924 година на Првиот меѓународен конгрес на штедилниците, овој ден првично требаше да ги поттикне работниците и граѓаните на редовно одвојување пари настрана. Сто години подоцна, штедењето прерасна од чување пари во касичка во потрага по засолниште од инфлацијата преку алтернативни финансиски инструменти.
Првиот конгрес во Милано постави темели за организирано финансиско образование
На 31 октомври 1924 година, делегати од 29 земји се собраа во Милано и го формираа Меѓународниот институт за штедилници (денешен WSBI). Нивната главна цел беше да ја промовираат штедливоста како основа за достоинствен животен стандард, особено кај работничката класа.
Првото официјално одбележување се случи во 1925 година. По Втората светска војна, иницијативата доби силен замав преку воведување училишно штедење и детски клубови, што подоцна ги донесе и популарните симболи како касичките и маскотите за најмладите.
Австријците лани издвојуваа по 320 евра месечно настрана
Иако во многу европски земји масовниот интерес за овој ден опадна, во Австрија културата на штедење останува цврсто вкоренета. Според податоците од истражувањето на „Ерсте груп“, просечниот износ што австриските граѓани го тргаат настрана порасна на 320 евра месечно, што претставува скок во однос на претходната година кога заштедата изнесуваше 308 евра.
Вкупната заштеда на приватните домаќинства во Австрија во 2024 година достигна 34 милијарди евра, забележувајќи раст од 46 проценти во споредба со претходните 23,3 милијарди евра. Стапката на заштеда скокна од 8,6 на 11,7 проценти. Истовремено, податоците покажуваат промена во однесувањето: 38 проценти од испитаниците вложуваат дел од средствата во акции, злато или фондови, настојувајќи да ја заштитат вредноста на капиталот.
Домашната реалност останува заробена меѓу трошоците и депозитите
За разлика од развиените европски економии каде граѓаните комбинираат банкарски депозити со инвестициски фондови, во Македонија финансискиот систем се потпира речиси исклучиво на класичните банкарски депозити. Додека просечниот австриски граѓанин може да одвои сума речиси еднаква на половина минимална македонска плата за заштеда, домашните домаќинства се соочуваат со висок удел на основните животни трошоци во месечниот буџет.
Кај младите во земјава постепено се забележува интерес кон криптовалути и странски трговски апликации, но отсуството на системска финансиска писменост и ограничениот домашен пазар на капитал го оставаат класичното штедење во банка како единствен препознатлив облик на сигурност за најголемиот дел од населението.