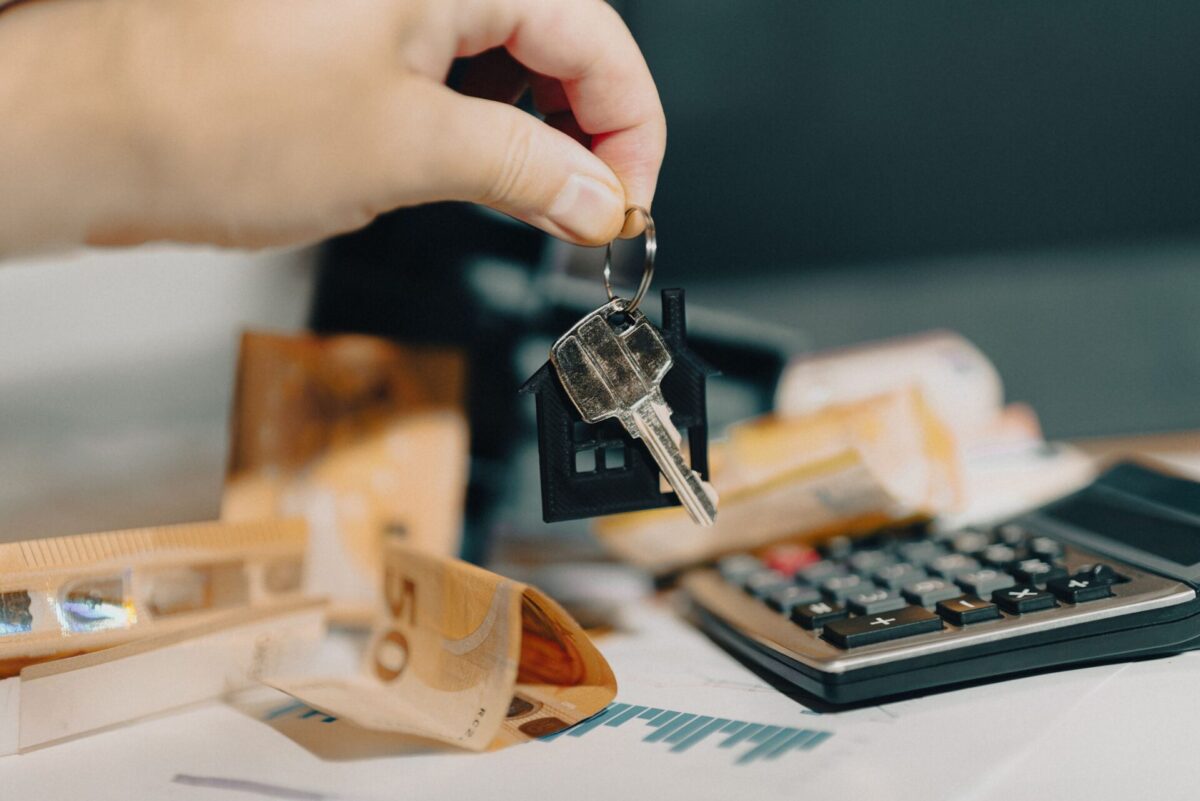
По години на брзо поскапување на недвижностите, пазарот на станови во Скопје покажува први знаци на стабилизација. Но, за младите луѓе кои се обидуваат да купат сопствен дом, најважното прашање останува отворено: дали забавувањето на растот на цените навистина ќе ги направи становите подостапни?
Според податоците на Народната банка, годишниот раст на цените на становите во Скопје во третиот квартал од 2026 година забавил на 10,3 отсто. Тоа значи дека становите и понатаму поскапуваат во однос на истиот период минатата година, но со побавно темпо.
Гувернерот на Народната банка, Трајко Славески, во интервју за ТВ Телма оцени дека ваквите движења ја подобруваат преговарачката позиција на купувачите, кои би можеле да издејствуваат поповолни цени при купувањето.
Сепак, забавувањето на растот не значи дека цените почнале да паѓаат. За купувачите тоа е суштинска разлика, особено во услови кога купувањето стан најчесто подразбира долгорочно кредитно задолжување.
Првиот стан добива предност пред инвестициските купувања
Од 1 декември 2026 година стапуваат во сила нови мерки на Народната банка, чија цел е да го ограничат ризичното задолжување, но и да ги поддржат граѓаните што купуваат прв дом.
Една од најзначајните промени се однесува на рокот на отплата на станбените кредити.
За купување втор и секој нареден стан, максималниот рок на отплата се намалува од 30 на 25 години. За граѓаните што купуваат прво живеалиште, останува можноста кредитот да се отплаќа до 30 години.
Со ова се прави разлика меѓу купувањето недвижност за решавање на станбеното прашање и купувањето дополнителни станови.
Според гувернерот, кредитите за прво купување дом учествуваат со 25 отсто во вкупниот број одобрени кредити.
Станот како дом или како инвестиција?
Во изминатите години недвижностите станаа една од најпривлечните форми на вложување. Но, истовремено, високите цени го отежнаа пристапот до сопствено живеалиште за младите и семејствата што допрва го решаваат станбеното прашање.
Славески нагласи дека становите и куќите пред сè треба да служат за живеење, а дури потоа за инвестирање.
Токму тука се отвора поширокото прашање за станбената политика во Македонија. Дури и кога банките нудат поповолни услови за кредитирање, купувањето стан зависи од висината на платите, потребното учество, каматните стапки и вкупната цена на недвижноста.
Подолгиот рок на отплата може да ја намали месечната рата, но воедно може да значи и поголем вкупен износ на платена камата.
Дали следува поевтин квадрат?
Засега нема основа да се заклучи дека цените на становите ќе почнат да паѓаат. Податоците покажуваат забавување на растот, а не пресврт кон поевтинување.
Дополнително, индексот на Народната банка се однесува на Скопје, па неговите движења не можат автоматски да се пренесат на сите градови во Македонија.
За младите што плаќаат кирија или живеат со родителите, вистинскиот тест нема да биде само колку растат цените на квадратот, туку колку години работа и штедење се потребни за да се обезбеди сопствен дом.
Ако стабилизирањето на пазарот не биде проследено со подобрување на односот меѓу платите и цените на недвижностите, купувањето стан и понатаму ќе остане сериозен финансиски предизвик за голем дел од младата генерација.