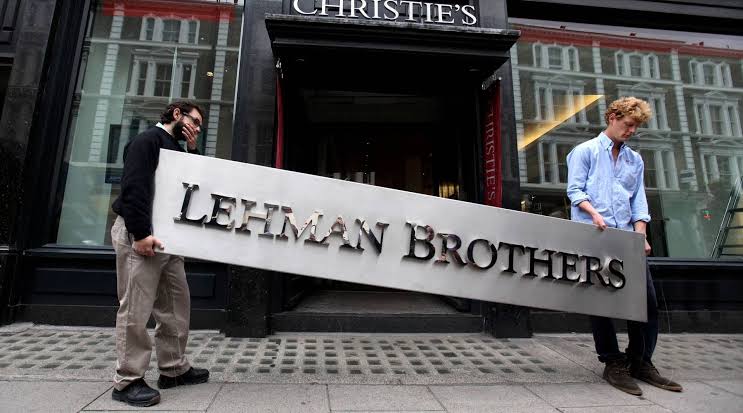
На денешен ден пред 18 години светската економија влезе во една од најдраматичните фази во својата понова историја. На 15 септември 2008 година инвестиционата банка Леман брадерс поднесе барање за банкрот, со што стравот што веќе го тресеше финансискиот сектор се претвори во глобална паника.
Банката, основана во 1850 година, во моментот на пропаста имала имот вреден околу 600 милијарди долари. Нејзиниот крах стана еден од симболите на финансиската криза што ја зафати светската економија и која често се споредува со кризата од Големата депресија.
Од бум на недвижностите до финансиски колапс
Корените на кризата се наоѓаа на американскиот пазар на недвижности. Банките масовно пласираа хипотекарни кредити, вклучително и таканаречени „субпрајм“ кредити на клиенти со повисок ризик од неплаќање. Овие кредити потоа се претвораа во финансиски инструменти со кои се тргуваше на пазарите. Додека цените на недвижностите растеа, системот изгледаше профитабилен. Но, кога пазарот почна да се свртува, ризикот брзо се пренесе од должниците кон финансиските институции.
Сè поголем број сопственици не можеле да ги отплаќаат кредитите, вредноста на недвижностите почнала да паѓа, а финансиските инструменти поврзани со хипотеките почнале нагло да губат вредност. Првите сериозни предупредувања се појавија уште во 2007 година. Во следните месеци загубите се зголемуваа, а инвеститорите постепено ја губеа довербата во Леман брадерс.
Последниот обид да се избегне банкротот
Во пресрет на пропаста, раководството на банката се обидувало да најде купувач. Разговори биле водени со британскиот Барклис и со Банк оф Америка, но договор не бил постигнат. Потенцијалните купувачи барале државни гаранции за да преземат дел од проблематичните средства, но американската влада не била подготвена да обезбеди таква поддршка.
Ситуацијата била дополнително драматична бидејќи само неколку месеци претходно друга голема инвестициска банка, Беар стернс, била спасена преку интервенција на Федералните резерви и продадена на ЏејПиМорган Чејс.
Американскиот министер за финансии во тој период, Хенри Полсон, бил против спасувањето на Леман брадерс. Една од причините била стравот дека државното спасување на големите финансиски институции би создало „морален хазард“, очекување дека компаниите можат да преземаат огромни ризици затоа што на крајот државата ќе ги спаси.
Одлуката, сепак, имала последици што ги надминале границите на една банка.
Паника што се прошири низ целиот свет
Банкротот предизвика силен удар на берзите. Дау Џонс во еден ден изгуби повеќе од 500 поени, а падови беа забележани и на европските и азиските пазари. Но, уште поголем проблем беше губењето на довербата меѓу самите банки. Финансиските институции станале многу повнимателни во меѓусебното позајмување пари бидејќи не можеле да знаат која банка има голема изложеност кон проблематичните хипотеки и финансиски инструменти.
Така, кризата на пазарот на недвижности се претвори во криза на ликвидност и доверба во целиот финансиски систем. Владите и централните банки морале итно да интервенираат. Во САД бил воспоставен програмот ТАРП, вреден 700 милијарди долари, наменет за стабилизирање на финансискиот сектор. Централните банки, меѓу кои и Европската централна банка, презеле вонредни мерки за обезбедување ликвидност и спречување на натамошно ширење на кризата.
Лекција што го промени финансискиот систем
Пропаста на Леман брадерс стана симбол на слабостите во финансискиот систем и поттикна големи регулаторни промени. Во САД беше донесен Законот Дод-Френк, со кој се зајакна надзорот над финансискиот сектор и се воведоа дополнителни правила со цел да се ограничи преземањето прекумерни ризици. Сепак, економската цена на кризата беше огромна. Луѓе ширум светот останаа без работа, домови и заштеди, а довербата во финансиските институции беше сериозно нарушена.
Падот на Леман брадерс затоа остана многу повеќе од банкрот на една компанија. Тој покажа колку брзо проблем што започнува на еден сегмент од финансискиот пазар може да се претвори во глобална економска криза. И по 18 години, 15 септември 2008 година останува еден од датумите што најдобро ја покажуваат кревкоста на финансискиот систем особено кога високите профити се градат врз ризици чии вистински последици се гледаат дури кога пазарот ќе почне да паѓа.