Во 2026 година тоа се најмалку 740,94 евра за работниците со полно работно време што биле вработени цела година. Во Македонија постои право на К-15, но неговиот минимален износ е значително понизок, а правилата за исплата се различни.
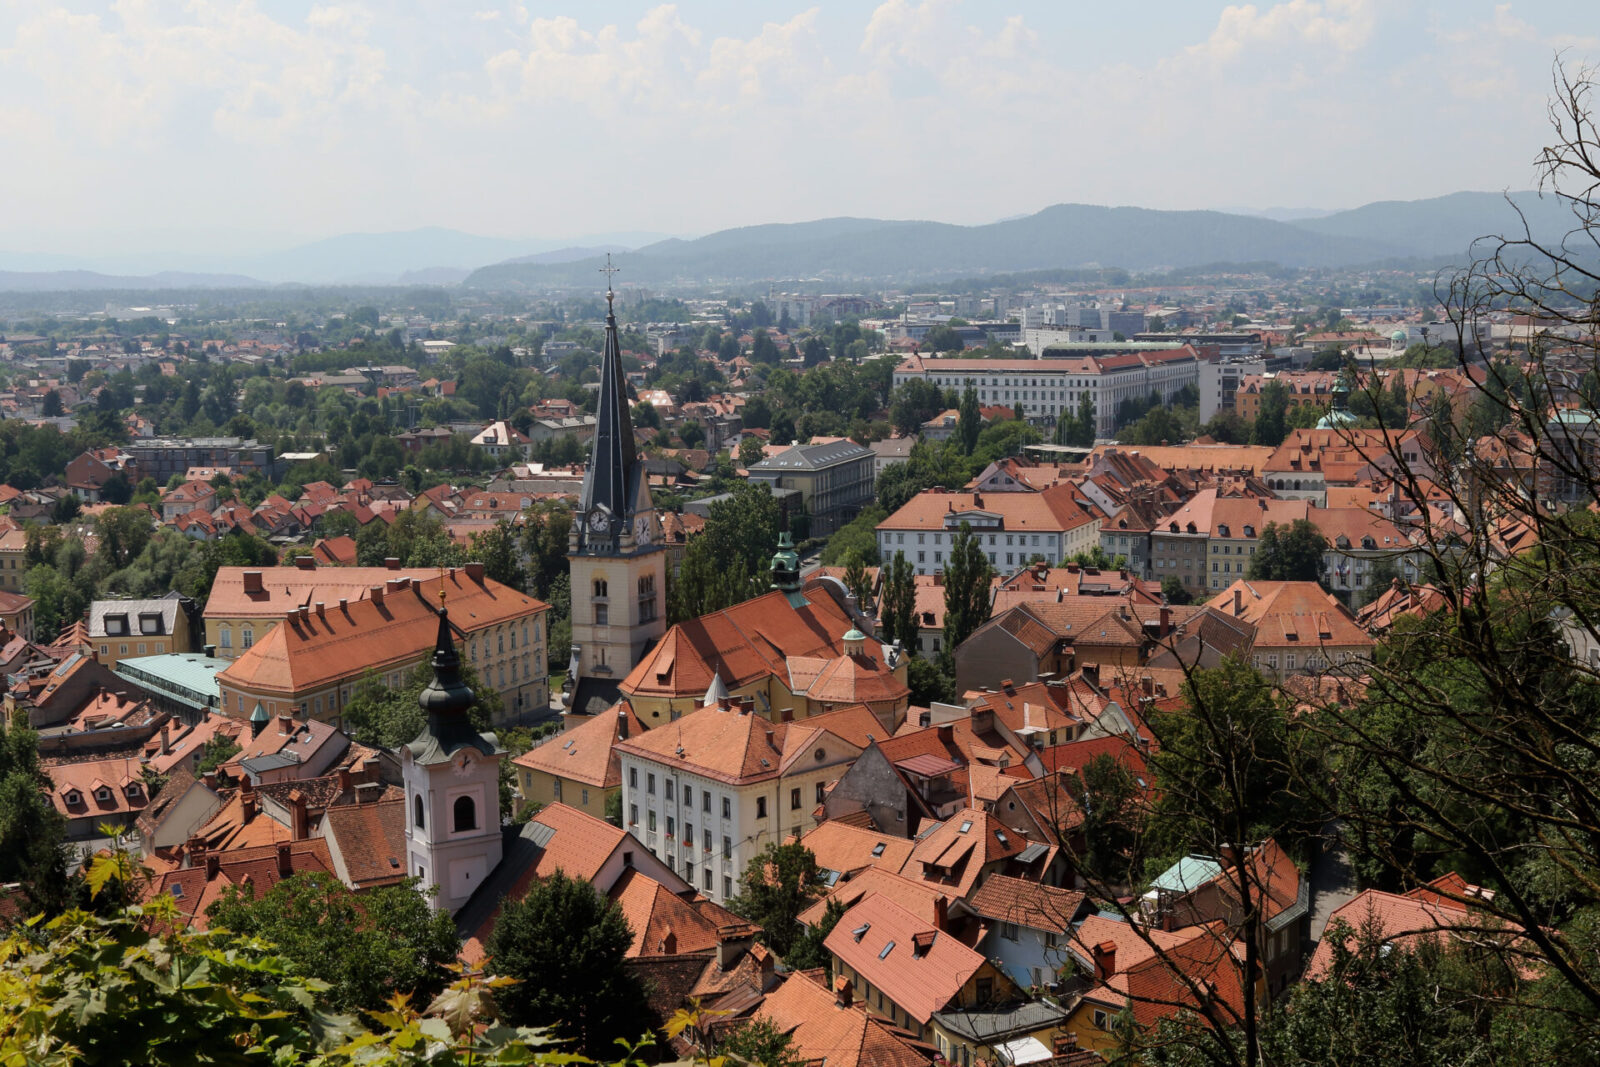
Додека македонските работници го очекуваат годишниот регрес за одмор, во Словенија вработените годинава имаат законски загарантиран дополнителен приход од најмалку 740,94 евра.
Словенечкиот зимски регрес, познат и како задолжителна божиќница, е право што работодавачите мора да го почитуваат, независно од тоа дали доброволно исплаќаат дополнителни празнични бонуси.
Мерката е воведена со закон донесен во ноември 2025 година, а во 2026 година минималниот износ е зголемен поради растот на минималната плата.
Ова отвора прашање колку се разликуваат правата на работниците во регионот, не само во однос на месечната плата, туку и во дополнителните годишни примања.
Половина минимална плата како задолжителен бонус
Според словенечкиот Закон за право на зимски регрес, секој работник опфатен со законот има право на исплата во висина од половина од минималната плата.
Во 2026 година минималната бруто-плата во Словенија изнесува 1.481,88 евра.
Оттука, законскиот зимски регрес достигнува 740,94 евра.
Целиот износ им следува на работниците што биле вработени во текот на целата календарска година со полно работно време.
Оние што работеле само дел од годината имаат право на пропорционален износ, додека за лицата со скратено работно време важат посебни правила.
Зимскиот регрес мора да се исплати во пари, а не во ваучери, производи или други форми на надомест.
Редовниот рок за исплата во 2026 година е 18 декември, со законски предвидени можности за подоцнежна исплата во одредени случаи на неликвидност.
Во Македонија К-15 е значително понизок
За разлика од Словенија, каде зимскиот регрес е уреден со посебен закон, во Македонија правото на К-15 произлегува од колективните договори.
Според Општиот колективен договор за приватниот сектор, работникот има право на регрес за годишен одмор во висина од најмалку 40 проценти од основицата, доколку работел најмалку шест месеци во календарската година кај истиот работодавач.
Основицата се пресметува според просечната нето-плата во државата за последните три објавени месеци, релевантни за исплатата.
Во зависност од периодот на пресметка, минималниот К-15 во 2026 година е околу 19.000 до 20.000 денари пред даночната пресметка.
Тоа е приближно 310 до 325 евра, односно значително помалку од словенечките 741 евро.
Точниот износ на македонскиот К-15 зависи од основицата во моментот на исплатата, а со колективен договор или одлука на работодавачот може да се исплати и повисока сума.
Важно е да се нагласи дека двата надоместока немаат иста правна природа. Словенечкиот зимски регрес е посебно законско право, додека македонскиот К-15 е надомест за годишен одмор.
Словенија ја направи божиќницата задолжителна, Хрватска сè уште не
Разликите се забележуваат и меѓу земјите членки на Европската Унија.
Во Хрватска, на пример, божиќницата не е општа законска обврска за сите работодавачи.
Нејзината исплата зависи од колективните договори, интерните акти или одлуките на компаниите.
Сепак, дел од хрватските јавни претпријатија веќе ги утврдиле износите што ќе ги добијат нивните вработени за крајот на годината.
Работниците во Хрватската електростопанска компанија (ХЕП) треба да добијат по 500 евра, во Финансиската агенција (ФИНА) по 350 евра, а во Хрватските патишта и железничките компании по 250 евра.
Државните службеници во Хрватска имаат право на божиќница од 300 евра согласно колективниот договор.
Словенија, пак, воспостави универзално законско право за работниците опфатени со прописот, со што дополнителниот зимски приход не зависи исклучиво од добрата волја на работодавачот.
Празничниот бонус станува дел од животниот стандард
Дополнителните годишни примања имаат значење што го надминува самиот празничен период.
За дел од домаќинствата, ваквите средства се користат за плаќање сметки, набавка на огрев, отплата на кредити, купување подароци или покривање на зголемените зимски трошоци.
Затоа разликата од неколку стотици евра меѓу минималните дополнителни исплати може значително да влијае врз семејниот буџет.
Сепак, директната споредба на исплатите не ја покажува целосната разлика во животниот стандард.
Словенија има повисоки просечни плати, но и повисоки трошоци за дел од производите, услугите и домувањето.
За реална споредба неопходно е да се земат предвид куповната моќ, даночниот третман на надоместоците и вкупните годишни приходи.
Дали Македонија може да воведе задолжителен зимски регрес?
Словенечкиот пример отвора прашање дали Македонија треба да размислува за дополнителни механизми за заштита на приходите на работниците.
Во моментов македонските работници имаат право на К-15 согласно применливите колективни договори, но не постои идентичен општ законски зимски регрес како словенечкиот.
Евентуалното воведување ваков надомест би барало проценка на ефектите врз компаниите, јавниот сектор и пазарот на трудот.
За работниците, дополнителниот приход би значел поголема финансиска сигурност.
За работодавачите, пак, би претставувал дополнителен годишен трошок, кој би бил особено значаен за помалите компании.
Токму затоа ваквите решенија обично се предмет на разговори меѓу владите, синдикатите и работодавачите.